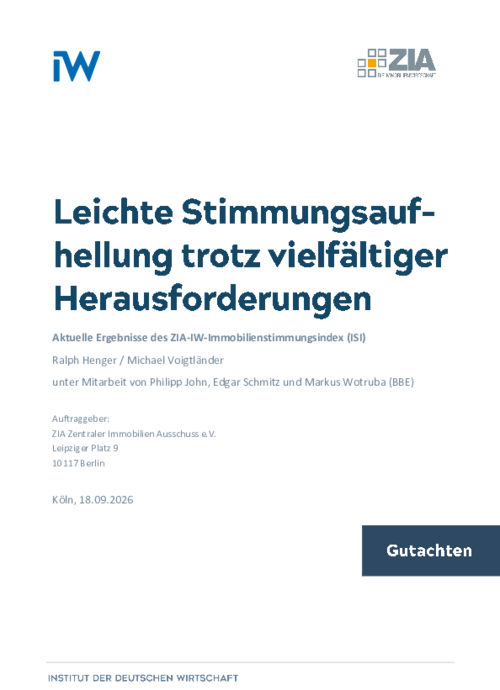
Aktuelle Ergebnisse des ZIA-IW-Immobilienstimmungsindex (ISI): Leichte Stimmungsaufhellung trotz vielfältiger Herausforderungen
Gutachten 18. September 2026 Ralph Henger / Michael Voigtländer unter Mitarbeit von Philipp John, Edgar Schmitz und Markus Wotruba* Aktuelle Ergebnisse des ZIA-IW-Immobilienstimmungsindex (ISI): Leichte Stimmungsaufhellung trotz vielfältiger Herausforderungen
Die aktuelle Befragung zum ZIA-IW-Immobilienstimmungsindex (ISI) zeigt nach dem deutlichen Einbruch im Vorquartal eine leichte Erholung. Die Bewertung der Geschäftslage steigt um 2,4 Punkte auf 10,2 Punkte.
Der Link wurde zu Ihrer Zwischenablage hinzugefügt!
Ralph Henger / Michael Voigtländer unter Mitarbeit von Philipp John, Edgar Schmitz und Markus Wotruba* Institut der deutschen Wirtschaft (IW)
Die aktuelle Befragung zum ZIA-IW-Immobilienstimmungsindex (ISI) zeigt nach dem deutlichen Einbruch im Vorquartal eine leichte Erholung. Die Bewertung der Geschäftslage steigt um 2,4 Punkte auf 10,2 Punkte.
Auch die Erwartungen erholen sich um 4,2 Punkte, verbleiben mit einem Wert von –7,1 Punkten jedoch weiterhin im negativen Bereich. Das Immobilienklima verbessert sich entsprechend um 3,3 Punkte auf 1,3 Punkte und kehrt damit knapp in den positiven Bereich zurück. Die Erholung muss vor dem Hintergrund der starken Rückgänge in den Vorquartalen aber als mäßig angesehen werden und deutet eher auf eine Stabilisierung auf niedrigem Niveau hin als auf eine nachhaltige Trendwende. Geopolitische Unsicherheiten, anhaltende Zinsunsicherheiten sowie unklare politische Entwicklungen belasten die Stimmung in der Immobilienwirtschaft trotz leicht anziehender Konjunktur. Die Ergebnisse im Einzelnen:
Im Bürosegment stabilisiert sich die Stimmung nach dem starken Einbruch im Vorquartal. Die Bewertung der aktuellen Geschäftslage verändert sich kaum und liegt mit 13,8 Punkten nahezu unverändert (+0,3 Punkte) auf dem Niveau des Vorquartals. Deutlicher erholen sich die Erwartungen, die um 6,8 Punkte auf 5,0 Punkte steigen und damit wieder in den positiven Bereich zurückkehren. Das Immobilienklima verbessert sich entsprechend um 3,6 Punkte auf 9,4 Punkte. Die aktuelle Geschäftslage wird weiterhin vergleichsweise positiv bewertet, gestützt durch langfristige Mietverträge und eine stabile Grundauslastung im Dienstleistungssektor. Die leichte Erholung bei den Erwartungen signalisiert, dass die Marktteilnehmer die Talsohle der konjunkturellen Unsicherheit möglicherweise als erreicht betrachten.
Das Handelssegment zeigt im dritten Quartal 2026 ein gemischtes Bild. Die Bewertung der aktuellen Geschäftslage verändert sich kaum und liegt mit 16,5 Punkten leicht über dem Vorquartal (+0,6 Punkte). Die Erwartungen hingegen geben um 7,5 Punkte nach und rutschen mit –6,0 Punkten tiefer in den negativen Bereich. Das Immobilienklima sinkt entsprechend um 3,6 Punkte auf 4,9 Punkte. Die strukturelle Zweiteilung des Handels bleibt prägend: Während der Flächenbedarf im Bereich der Fast Moving Consumer Goods (FMCG), insbesondere im Lebensmitteleinzelhandel, weiter zunimmt, geht die Nachfrage nach Verkaufsflächen im stationären Non-Food-Handel weiter zurück.
Im Wohnsegment zeichnet sich eine leichte Stabilisierung ab, wenngleich die Stimmung insgesamt gedrückt bleibt. Die Bewertung der aktuellen Geschäftslage steigt um 5,1 Punkte auf 8,8 Punkte. Die Erwartungen erholen sich ebenfalls leicht um 3,6 Punkte, verbleiben mit – 17,4 Punkten jedoch deutlich im negativen Bereich. Das Immobilienklima verbessert sich um 4,3 Punkte auf –4,8 Punkte und bleibt damit weiterhin negativ. Gerade die immer neuen regulatorischen Ideen dürften die Erwartungen der Marktteilnehmer weiter belasten.
Die Situation in der Projektentwicklung bleibt trotz einer leichten Aufhellung bei den Erwartungen hochgradig angespannt. Die Bewertung der aktuellen Geschäftslage gibt nochmals geringfügig um 0,5 Punkte nach und liegt mit –25,5 Punkten auf dem niedrigsten Niveau im Segmentvergleich. Das Immobilienklima verbessert sich zwar um 2,6 Punkte, verbleibt mit –6,9 Punkten aber im negativen Bereich. Gleichzeitig steigen die Erwartungen um 6,2 Punkte auf 13,7 Punkte und erreichen damit den höchsten Wert seit mehreren Quartalen. Die große Differenz zwischen der weiterhin sehr schlechten Lage und den deutlich besseren Erwartungen signalisiert, dass die Marktteilnehmer auf eine mittelfristige Verbesserung der Rahmenbedingungen hoffen, die aktuelle Belastung aber noch nicht überwunden ist.
Bei der aktuellen Sonderfrage wurden die Teilnehmer nach den wesentlichen Hemmnissen für Investitionen gefragt. Neben der allgemeinen wirtschaftlichen Lage (78 Prozent) und den langen Planungs- und Genehmigungsverfahren (88 Prozent) wurden vor allem die aktuelle Regulierung (83 Prozent) und die Diskussion über weitere Regulierung (87 Prozent) als wesentliche Hemmnisse identifiziert.
Inhaltselement mit der ID 15666 Inhaltselement mit der ID 15667 Inhaltselement mit der ID 15668 Inhaltselement mit der ID 15669
Inhaltselement mit der ID 15670
Seit dem Jahr 2014 befragt das IW vierteljährlich deutsche Immobilienunternehmen nach ihrer Geschäftslage. Seit 2020 wird die Befragung in Kooperation mit dem Zentraler Immobilien Ausschuss e.V. (ZIA) erstellt und unter dem Namen ZIA-IW-Immobilienstimmungsindex (ISI) veröffentlicht. Der Index liefert zeitnahe Informationen über die Lage und Erwartungen von Immobilienunternehmen, also Bestandshalter von Immobilien, Finanzierer und Dienstleister von Immobilien und Projektentwicklern. Die Abfrage der Geschäftsführer und leitenden Angestellten hinsichtlich ihrer Einschätzung der Geschäftslage und Erwartungen dient zur aktuellen und prospektiven Beurteilung der konjunkturellen Entwicklung und zur Erhöhung der Transparenz des deutschen Immobilienmarktes. Subindizes für die vier wichtigsten Teilmärkte (Büro, Handel, Wohnen, Projektentwickler) zeigen ein differenziertes Bild der Stimmungslage im deutschen Immobilienmarkt. Das Unternehmenspanel der Befragung hat mittlerweile eine Größe von gut 400 Firmen.
Die Befragung ist als klassische Konjunkturumfrage konzipiert, in der die individuellen Einschätzungen der Geschäftsführer und Vorstände für ihre einzelnen Unternehmen abgefragt werden. Neben den beiden klassischen Fragen zur Lage und den Aussichten des eigenen Unternehmens, werden auch Fragen zu den Preis- und Mietentwicklungen, den Bestandsveränderungen sowie beispielsweise den Finanzierungsbedingungen gestellt. Die Zusammenführung der Einzelergebnisse zur Lage und den Aussichten erfolgt nach der Saldenmethode, bei der die prozentualen Anteile der drei Antwortkategorien aller Umfrageteilnehmer (gut, neutral, schlecht) saldiert werden. Dabei wird der Anteil der negativen Antworten von dem Anteil der positiven Antworten abgezogen, während der Anteil der neutralen Antworten für den Saldo keine Rolle spielt. Das Ergebnis wird auf Basis von Größenklassen gewichtet, um den unterschiedlichen Unternehmensgrößen Rechnung zu tragen. Durch dieses Vorgehen entstehen gewichtete und aggregierte Salden für die aktuelle Geschäftslage und die Geschäftserwartungen für die nächsten 12 Monate.
Interview 22. September 2026 Michael Voigtländer in der Wirtschaftswoche
Enteignungspläne: „Es wird eine Kapitalflucht aus Berlin geben”
Die Linke gewinnt die Wahl in Berlin und will große Wohnkonzerne enteignen. IW-Immobilienexperte Michael Voigtländer hält die Folgen für den Wirtschaftsstandort Deutschland für gravierend.
Pressemitteilung 20. Juli 2026 Pekka Sagner / Michael Voigtländer
In Großstädten: Bis zu 57 Prozent weniger Mietangebote als 2022
Kaufpreise stagnieren, Mieten steigen deutlich – und das Angebot an Mietwohnungen bleibt in den meisten Großstädten weit unter dem Niveau von 2022, zeigt der Wohnindex des Instituts der deutschen Wirtschaft (IW).
Diese Website verwendet notwendige Cookies zur Sicherstellung des Betriebs der Website. Sie können Tracking erlauben oder ablehnen. Wenn Sie Tracking erlauben, wird Matomo mit Cookies eingesetzt. Detaillierte Informationen über den Einsatz von Cookies finden Sie in unseren Datenschutzhinweisen.
Achtung: Sie nutzen einen veralteten Browser!
Bitte wechseln Sie zu einem modernen Browser (z.B. Google Chrome, Firefox oder Microsoft Edge), um in den Genuss des besten Nutzererlebnisses zu kommen.

 Institut der deutschen Wirtschaft (IW)