IW-Konjunkturprognose Herbst 2026: Erholung mit vielen Fragezeichen
IW-Kurzbericht Nr. 64 20. September 2026 Forschungsgruppe Makroökonomie und Konjunktur IW-Konjunkturprognose Herbst 2026: Erholung mit vielen Fragezeichen
Das gute erste Halbjahr infolge steigender Exporte und hoher staatlicher Impulse bewirkt ein Plus beim realen Bruttoinlandsprodukt in Deutschland im Jahr 2026 von knapp 1,2 Prozent. Die Dynamik lässt jedoch wieder nach.
Der Link wurde zu Ihrer Zwischenablage hinzugefügt!
Forschungsgruppe Makroökonomie und Konjunktur Institut der deutschen Wirtschaft (IW)
Das gute erste Halbjahr infolge steigender Exporte und hoher staatlicher Impulse bewirkt ein Plus beim realen Bruttoinlandsprodukt in Deutschland im Jahr 2026 von knapp 1,2 Prozent. Die Dynamik lässt jedoch wieder nach.
Sondereffekte beim Export laufen aus, der private Konsum leidet unter hohen Energiepreisen und rückläufiger Beschäftigung, die privaten Investitionen verharren im Vorsichtsmodus. Obwohl die Beschäftigung deutlich sinkt, bleibt die Arbeitslosenquote bei 6,3 Prozent. Das Staatsdefizit steigt auf 4 Prozent.
Start in das Jahr 2026
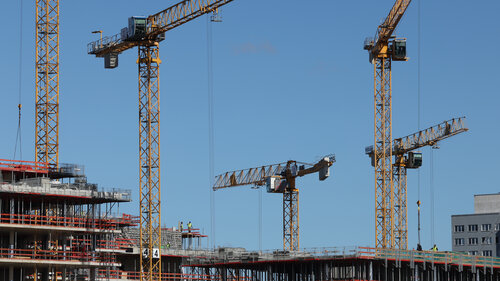
Die wirtschaftliche Bilanz für das erste Halbjahr 2026 fällt trotz zusätzlicher geopolitischer Belastungen durch den Nahostkonflikt überraschend gut aus. Dazu hat auch eine Revision der Volkswirtschaftlichen Gesamtrechnungen (VGR) beigetragen. Das deutsche Konjunkturbild für die letzten Jahre hat sich etwas zum Positiven verändert. Gleichwohl wird das Wirtschaftsleben von einer anhaltenden Baukrise belastet. Die preis- und saisonbereinigte Bruttowertschöpfung der Bauwirtschaft lag im zweiten Quartal 2026 um 22 Prozent unter dem Niveau von 2019. Trotz der Anstiege in den ersten beiden Quartalen liegt auch die Wertschöpfung der Indus-trie um knapp 5 Prozent deutlich unter dem Niveau von vor der Pandemie und den geopolitischen Schocks. Der Dienstleistungssektor vermag zu kompensieren, wobei hier die Impulse vorwiegend von Staatsleistungen und Informations- und Kommunikationsdiensten kommen.
Eine anhaltende Erholung in Deutschland sollte aus der überraschend guten Entwicklung im bisherigen Jahres-verlauf nicht gefolgert werden. Die Zuwächse in der Industrie und beim Export im ersten Halbjahr 2026 beschränken sich auf wenige Bereiche (wie etwa Chemie- und Elektroindustrie), die offensichtlich von Versorgungssicherheitsmotiven begünstigt werden. Diese Effekte können vorübergehend sein, wenn entsprechende Bedarfe gedeckt sind oder diese Branchen selbst in ihrer weiteren Produktion durch Lieferkettenprobleme eingeschränkt werden. Dazu dürften im Sommer auch Logistikprobleme durch das Niedrigwasser in europäischen Flüssen beigetragen haben. Vor allem bestehen die ungünstigen geopolitischen Rahmenbedingungen weiter fort. Dazu gehören die Kriege in der Ukraine und im Nahen Osten mit ihren direkten Folgen für Rohstoffversorgung, Rohstoffpreise und internationale Lieferketten. Zudem halten die Unsicherheiten durch Handelskonflikte und Protektionismus an. Die deutsche Wirtschaft scheint sich relativ resilient zu behaupten, weitere Unvorhersehbarkeiten – Energieversorgung im anstehenden Winter, Finanzmarktstabilität und (wirtschafts-)politischer Kurs in Deutschland – verharren.
Weltwirtschaft
Die Weltwirtschaft wird weiterhin von geopolitischen Unwägbarkeiten geprägt. Die Sperrung der Straße von Hormus führte zu einem historischen Angebotsschock auf dem globalen Öl- und Gasmarkt. Das größere Problem stellt der globale Mangel an verarbeiteten Mineralölprodukten (etwa Diesel für Personen- und Frachtverkehr) dar. Zusammen mit höheren Versicherungsprämien stiegen die Handelskosten an. Trotz des Irankrieges und seiner Folgen hat sich die Weltwirtschaft im ersten Halbjahr 2026 als resilient erwiesen und die Weltproduktion lag im zweiten Quartal 2026 um 2,4 Prozent über dem Vorjahresquartal. Die Auswirkungen des Irankrieges waren im Frühjahr 2026 in der globalen Industrieproduktion sichtbar, aber weitgehend auf die Golfregion und Nordafrika beschränkt, wo es zu Produktionseinbrüchen von mehr als 25 Prozent kam. In den anderen Weltregionen blieb die Industrieproduktion stabil und lag im Juni 2026 um 2,1 Prozent höher als im Vorjahresmonat. Der Welthandel wächst trotz aller handelspolitischen Gegenwinde und stark gestiegener Transportkosten kräftig und lag im Juni preisbereinigt um 7,5 Prozent über dem Vorjahresmonat.
Seit dem Ausbruch des Ukrainekrieges im Jahr 2022 gab es deutliche Handelsumlenkungseffekte, welche die aggregierte Entwicklung des globalen Warenaustausches stützen. Außerdem wird die Weltwirtschaft durch Technologietrends im Bereich Künstliche Intelligenz und Grüne Energieinfrastruktur angetrieben. Infolgedessen steigt die Nachfrage nach Technologiegütern stark an und führt vor allem in Asien zu höheren Exportvolumina. Hinzu kommt, dass durch das Urteil des US Supreme Courts im Februar 2026 ein Teil der US-Zölle seine Gültigkeit verlor. Zwar hat die US-Regierung kurz darauf mit Zöllen auf Basis einer anderen Rechtsgrundlage reagiert, aber das effektive US-Zollniveau liegt damit niedriger als noch 2025. Vor diesem Hintergrund haben sich die Aussichten für die Weltkonjunktur leicht verbessert. Für das Wachstum der Weltwirtschaft wird für das Jahr 2026 ein Zuwachs in Höhe von 2,3 Prozent und für den Welthandel von 5 Prozent prognostiziert. Das globale Preisniveau hat sich deutlich erhöht. So stieg etwa die Inflation im Euroraum im August 2026 angetrieben von steigenden Energiepreisen auf 3,3 Prozent an. Da sich dies über Zweitrundeneffekte auf andere Preise auswirken kann, hat die Europäische Zentralbank im September die Zinsen moderat auf 2,5 Prozent erhöht. Im Weiteren wird eine Zinspause erwartet. Die weltweit höheren Zinsen am Kapitalmarkt und bei Bankkrediten werden die Finanzierungskosten der Unternehmen in einem Umfeld ohnehin schon gestiegener Zinsen weiter erhöhen. Neben hohen Energiekosten und geopolitischer Unsicherheit wird dies die Investitionen belasten.
Außenhandel
Die positive Entwicklung der Weltwirtschaft hat nach dem dreijährigen Rückgang beim Warenhandel (auf den rund drei Viertel des deutschen Außenhandels entfallen) im ersten Halbjahr 2026 zu einem überraschenden Zuwachs geführt. Vor allem im zweiten Quartal lagen die realen Warenexporte aufgrund der Lagereffekte um 5 Prozent über dem Vorjahr. Die gesamten Ausfuhren und gesamten Einfuhren stiegen im ersten Halbjahr um 2,1 Prozent gegenüber dem Vorjahr an. Das führt zu einer deutlich besseren Außenhandelserwartung für das gesamte Jahr. Die realen Exporte dürften 2026 um 2,8 Prozent und die Importe um 2 Prozent höher ausfallen. Dabei werden aber die positiv treibenden Versorgungseffekte deutlich nachlassen. Die strukturellen Belastungen für die deutsche Exportwirtschaft – hohe Produktionskosten, Protektionismus bei Industriegütern, hoher chinesischer Wettbewerbsdruck durch Wechselkursverzerrungen und Subventionen – bestehen weiterhin.
Investitionen
Die Investitionstätigkeit in Deutschland ist tief gespalten. Während staatliche Investitionen kräftig zulegen, war die privatwirtschaftliche Kapitalbildung auch im ersten Halbjahr 2026 rückläufig. Geopolitische Belastungen und hohe Kosten trüben das Investitionsklima. Durch die hohe Bedeutung privater Investitionen lagen die Bruttoanlageinvestitionen im ersten Halbjahr 2026 um 0,5 Prozent unter dem bereits schlechten Vorjahresvolumen. Vor allem die Bauinvestitionen unterschritten das Vorjahresniveau um 2,2 Prozent. Bei den Ausrüstungen war nach dreijährigem Rückgang ein Plus von 0,8 Prozent zu verzeichnen, wozu Investitionen in militärische Ausrüstungen beigetragen haben. Weiterhin positiv laufen die Sonstigen Anlagen (F&E, Software, Datenbanken). Im gesamten Jahr 2026 werden die Bruttoanlageinvestitionen um 0,5 Prozent zulegen. Dazu tragen die Ausrüstungen (+1,8 Prozent) und Sonstige Anlagen (+2,5 Prozent) bei. Das reflektiert die Impulse staatlicher Investitionen sowie die fortschreitende Digitalisierung. Trotz der auch hier wirkenden staatlichen Impulse unterschreiten die Bauinvestitionen 2026 das Vorjahresniveau um 1 Prozent. Das liegt vordringlich am rezessiven Wohnungsbau, der unter wieder steigenden Bau- und Finanzierungskosten leidet.
Konsum
Auch der gesamtwirtschaftliche Konsum läuft mit zwei Geschwindigkeiten. Einerseits legt seit Jahren der Staatskonsum kräftig zu und im ersten Halbjahr 2026 übertraf er sein Vorjahresniveau um 3,4 Prozent. Andererseits läuft der private Konsum weiterhin verhalten. Dazu tragen am aktuellen Rand die erneuten Kaufkraftentzüge infolge stark angestiegener Rohstoffpreise bei. Im ersten Halbjahr 2026 stieg der preisbereinigte private Verbrauch nur um 0,3 Prozent an. Aufgrund der wieder höheren Inflationsrate im Gesamtjahr 2026 in Höhe von gut 2,5 Prozent wird der reale private Konsum 2026 ebenfalls nur um 0,3 Prozent wachsen. Neben dem aktuellen Preiseffekt leidet die Konsumkonjunktur generell unter dem eingetrübten Wirtschaftsklima – und den damit verbundenen Beschäftigungssorgen.
Arbeitsmarkt
Die Anzahl der Erwerbstätigen wurde im Zuge der VGR-Revision um bis zu 100.000 Personen nach unten korrigiert. Die Änderungen betrafen in erster Linie das Niveau, der Verlauf seit Jahresmitte 2025 änderte sich dagegen nicht wesentlich. Seitdem ist saisonbereinigt ein stabiler Abwärtstrend zu beobachten, sodass die Erwerbstätigkeit im Durchschnitt der ersten sieben Monate 2026 bereits 0,4 Prozent unter dem Jahresdurchschnitt 2025 liegt. Zwar wird sich der Abwärtstrend in den verbleibenden Monaten im Gefolge der erwarteten konjunkturellen Entwicklung abschwächen, am Ausmaß des Jobverlustes im Gesamtjahr ändert dies aber wenig. Im Jahr 2026 werden rund 200.000 Personen weniger erwerbstätig sein als im Vorjahr. Aufgrund eines Kalendereffektes steigt die Arbeitszeit pro Kopf in diesem Jahr an, womit das Arbeitsvolumen trotz der Jobverluste um 0,1 Prozent zunimmt. Ungeachtet des Beschäftigungsrückgangs steigt die Arbeitslosigkeit 2026 nur leicht um 39.000 Personen auf knapp drei Millionen. Das entspricht einer Quote von 6,3 Prozent. Ein Grund für den verhaltenen Zuwachs ist das sich demografisch verknappende Arbeitskräfteangebot. Ein stabiler Trend der Arbeitslosigkeit im Jahresverlauf zeigt sich nicht, bisher erscheint die Entwicklung uneinheitlich.
Bruttoinlandsprodukt
Für die weitere wirtschaftliche Entwicklung in Deutschland wird von einem unveränderten geopolitischen Rahmen ausgegangen. Eine Verschärfung – etwa durch Energieversorgungsprobleme – wird derzeit nicht erwartet. Gleichwohl ist dieses Risiko durch eine Ausweitung des Krieges im Nahen Osten, Sabotage und harte Witterungsbedingungen relevant. Vor dem Hintergrund der Erwartungen für Außenhandel, Investitionen, Konsum und Arbeitsmarkt wird das reale BIP in Deutschland 2026 um knapp 1,2 Prozent zulegen. Diese besseren Perspektiven ergeben sich vor allem aus dem guten Verlauf im ersten Halbjahr. Im zweiten Halbjahr 2026 lässt die Dynamik wieder nach, sie wird aber im Jahresverlauf 2027 erneut einsetzen. Die deutsche Wirtschaft wird 2027 um knapp 1 Prozent zulegen – Konsum und Investitionen tragen jeweils zur Hälfte bei. Mit einem Wachstum von jeweils rund 1 Prozent über zwei Jahre hinweg wird zumindest die langwierige Schockstarre überwunden. Viele Unberechenbarkeiten hängen gleichwohl wie ein Damoklesschwert über der wirtschaftlichen Entwicklung und ihrer Prognose.
Finanzpolitik
Nach dem Start im Herbst 2025 schlägt sich auf der Ausgabenseite des Staates das Sondervermögen Infrastruktur und Klimaneutralität (SVIK) erstmals über ein ganzes Jahr hinweg nieder. Seit Jahresbeginn verfügen auch Länder und Kommunen über ihren Anteil am SVIK. Mehr als 58 Milliarden Euro und damit knapp 12 Prozent des auf zwölf Jahre ausgerichteten Gesamtvolumens von 500 Milliarden Euro sollen von den Gebietskörperschaften im Jahr 2026 verausgabt werden. Der Fiskalstimulus zeigt sich vor allem in den staatlichen Investitionen, auch wenn abzuwarten bleibt, inwieweit die Mittel tatsächlich im laufenden Jahr abfließen. Gleichzeitig sorgen die hohen Ausgaben für Verteidigung und Sicherheit im Rahmen der Bereichsausnahme für einen Konjunkturschub. Als Folge der kreditfinanzierten Ausgabenexpansion steigt das staatliche Finanzierungsdefizit im Jahr 2026 auf rund 4 Prozent an, sodass die Schuldenstandsquote bis Ende des Jahres auf rund 66 Prozent steigt. Die Staatsquote (Anteil der Staatsausgaben am BIP) bleibt bei mehr als 50 Prozent.
Pressemitteilung 21. September 2026 Michael Grömling / IW-Forschungsgruppe Makroökonomie und Konjunktur
IW-Konjunkturprognose: Überraschendes Wachstum, Erholung bleibt aus
Die deutsche Wirtschaft wächst 2026 um knapp 1,2 Prozent – deutlich stärker als erwartet. Eine dauerhafte und breit angelegte Erholung ist jedoch vorerst nicht in Sicht, zeigt die neue Konjunkturprognose des Instituts der deutschen Wirtschaft (IW).
Michael Grömling / IW-Forschungsgruppe Makroökonomie und Konjunktur IW
Stiftung Familienunternehmen 17. August 2026 Henry Goecke et al.
Fünf Hebel für mehr Produktivität
Wie lässt sich die stagnierende Produktivität wieder in Fahrt bringen? Die Kurzstudie „Fünf Produktivitätshebel für Deutschland" im Auftrag der Stiftung Familienunternehmen analysiert fünf zentrale Handlungsfelder (Digitalisierung, Künstliche Intelligenz, Innovation, Bürokratieabbau und öffentliche Investitionen) und quantifiziert deren Wirkung auf die gesamtwirtschaftliche Produktivität. Grundlage sind internationale ökonometrische Studien sowie Benchmarkvergleiche. Die Ergebnisse machen deutlich: Die Potenziale sind greifbar, es fehlt jedoch an konsequenter Umsetzung.
Henry Goecke / Michael Grömling / Christian Kestermann / Marco Trenz IW
Diese Website verwendet notwendige Cookies zur Sicherstellung des Betriebs der Website. Sie können Tracking erlauben oder ablehnen. Wenn Sie Tracking erlauben, wird Matomo mit Cookies eingesetzt. Detaillierte Informationen über den Einsatz von Cookies finden Sie in unseren Datenschutzhinweisen.
Achtung: Sie nutzen einen veralteten Browser!
Bitte wechseln Sie zu einem modernen Browser (z.B. Google Chrome, Firefox oder Microsoft Edge), um in den Genuss des besten Nutzererlebnisses zu kommen.

 Institut der deutschen Wirtschaft (IW)